保険は予期せぬリスクから経済的損失を防ぎ、日常の安定を図るための装置です。特にAIG損害保険のようなグローバル保険会社のサービスは、世界中で蓄積されたデータとリスク管理のノウハウに基づき運営されています。保険を選択する際は、単にブランドの認知度に頼るのではなく、自身の生活パターンと直面しうる具体的なリスク要素を分析するプロセスが先行しなければなりません。保険の本質は「未来への備え」にあり、これは単に費用を支払う行為ではなく、自身の資産とライフスタイルを守るための戦略的な意思決定です。保険は個人のライフサイクル全般にわたり、予期せぬ経済的打撃を緩和する防波堤の役割を果たし、適切な保険ポートフォリオは財務設計の最も基礎的な土台となります。
グローバルネットワークに基づいた保険の核心原理
AIG損害保険は長い歴史を持つグローバル保険グループとして、様々な国で積み上げてきた膨大な統計資料を活用し、リスクを精巧に分析します。保険料は「大数の法則」に基づき、多数の加入者が支払った保険料を集めて、事故が発生した少数の加入者に支払う構造です。この過程で保険会社はリスク率を計算し、適正な保険料を算出します。加入者の立場からは、自身のリスクレベルに合った補償を選択することが重要であり、過度な補償よりも実質的に発生可能な事故に集中することが合理的です。
グローバルネットワークを保有する保険会社はリスク分散能力に優れており、様々な地域で収集されたリスクデータに基づき、より精巧な商品設計が可能です。保険の核心原理は「リスクの転嫁」にあり、個人が負担しきれない巨大なリスクを保険会社という共同体に移転することで、財務的な安定性を確保することです。この際、保険会社が提示する商品の価格は、事故発生確率とそれに伴う損失規模を反映して算定されます。
グローバル保険会社の強みは、様々な状況で検証された保険金支払いプロセスです。事故発生時の迅速かつ公正な対応は、保険会社の信頼性を決定づける最大の要素です。したがって、加入前には約款の補償範囲と免責事項を細かく検討しなければなりません。保険は法律的な契約であるため、約款に記載された内容を理解せずに加入した場合、後で必要な補償を受けられない状況が発生する可能性があります。特にグローバル保険会社は、国際的な基準の損害査定標準を導入して運営しているケースが多く、複雑な事故タイプに対しても比較的専門的な対応体制を備えているという特徴があります。
保険商品の主要構成要素と補償範囲の分析

保険商品は大きく分けて「基本補償」と「選択特約」で構成されます。基本補償は必須のリスクをカバーし、特約は個人の職業、健康状態、ライフスタイルに合わせて追加的な補償を提供します。例えば、野外活動が多い人は傷害関連の特約を、特定の疾病に対する家族歴がある人は診断費特約を検討できます。補償範囲を設定する際は、「発生確率」と「発生時の経済的影響力」を同時に考慮しなければなりません。
補償分析時のチェックポイントは以下の通りです。第一に、現在加入している保険の補償内容に重複する項目がないか把握する必要があります。第二に、物価上昇率を考慮した補償限度額の適切性を検討する必要があります。第三に、実際の治療費発生時に自己負担額をどれだけカバーできるか、実質的な数値を計算する必要があります。第四に、補償期間が自身の引退時期や経済活動期間と一致しているかを確認することです。このような分析プロセスを経てこそ、不必要な保険料の支出を防ぎ、核心的なリスクに備えることができます。
多くの人が犯す間違いの一つは、無条件に高い保険が優れた補償を提供すると信じることです。しかし、保険料が高いからといって、必ずしも自分に必要な補償が含まれているとは限りません。重複補償は保険料の無駄遣いの主犯となります。現在加入している保険があれば、全体の補償内容を統合して分析し、不足している部分だけを補う形でのリモデル(見直し)が推奨されます。補償は多ければ多いほど良いというわけではなく、自身の財務状態とリスク回避傾向に合わせて最適化することが最も効率的です。
実際の保険適用状況と事故対応手順
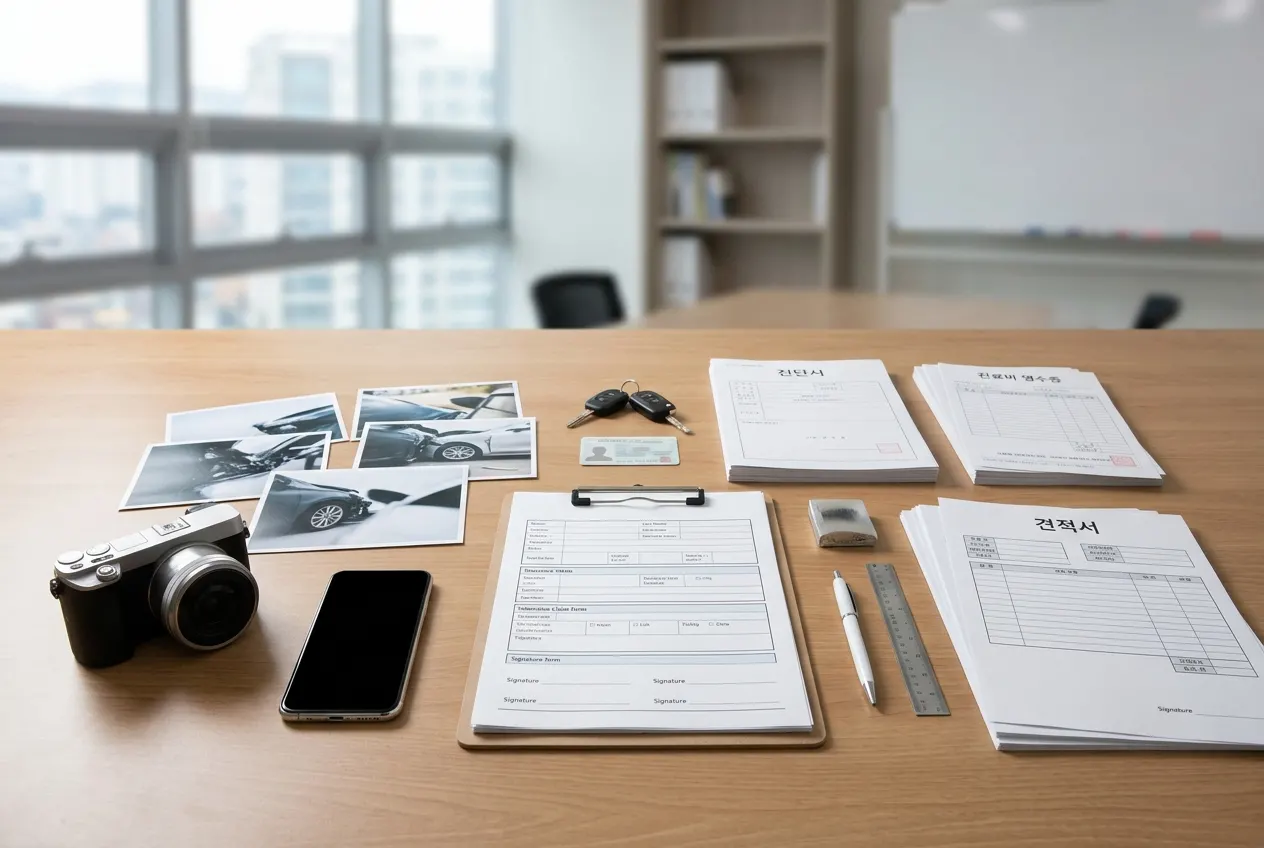
実際に事故が発生した際は、慌てずに保険会社のガイドラインに従うことが重要です。事故受付から損害査定、保険金支払いまでは定められた手順を踏みます。AIG損害保険をはじめとするほとんどの損害保険会社は、モバイルアプリやコールセンターを通じて24時間の事故受付窓口を運営しています。初期対応が遅れると証拠確保が困難になったり、補償範囲で不利益を被る可能性があるため、事故直後には必ず関連書類と証拠資料を確保しなければなりません。
事故対応時の注意点は以下の通りです。まず、事故現場を写真や動画で詳細に記録してください。次に、治療を受けた場合は診断書や診療費領収書など、客観的な書類を漏れなく揃える必要があります。第三に、保険金請求時に書類不備による保留が発生しないよう、請求ガイドを事前に熟知してください。第四に、保険会社の損害査定結果に疑問がある場合は、客観的な根拠を提示して説明を求める準備をしなければなりません。事故対応のゴールデンタイムを逃さないことが、補償額の算定に有利に働きます。
損害査定プロセスは客観的な事実確認に基づいて進行されます。この際、加入者は保険会社の判断が合理的であるかを確認する権利があります。もし補償範囲について意見が異なる場合は、金融監督院や関連機関を通じて紛争調整手続きを踏むことができます。保険は相互信頼に基づいた契約ですが、権利を守るためには自ら十分な情報を熟知しておく必要があります。正当な補償は加入者の権利であり、これを行使するためには体系的な証拠管理が先行しなければなりません。
保険選択時に必ずチェックすべき基準
保険を選択する際に考慮すべき基準は大きく3つあります。第一は「持続可能性」です。保険は長期契約であることが多いため、現在の所得水準で払い込み可能な金額かを確認する必要があります。第二は「補償の適合性」です。単に流行の商品を追うのではなく、自身の家族歴、職業的なリスク度などを考慮しなければなりません。第三は「財務的安定性」です。保険会社は長期間保険金を支払う主体であるため、その会社が十分な支払い能力を備えているかを確認することが重要です。
金融監督院などの公信力のある機関が提供する公示資料を通じて、保険会社の経営状態を確認できます。保険会社の負債比率や支払い余力比率(RBC比率など)は、商品選択の補助指標として活用するのに適しています。また、保険設計士や相談員の説明だけに頼らず、商品説明書と約款を直接読む習慣を身につけるべきです。約款には「補償しない損害」のような免責条項が詳細に記載されているため、加入前に必ず確認し、将来発生しうる紛争の種を減らさなければなりません。
選択基準を具体化する方法として「優先順位の設定」があります。最も先に備えるべきリスクは、経済的波及効果が大きい事故や疾病です。その次に日常的な傷害や少額の治療費を考慮するのが順序です。また、保険料の払い込み期間と補償期間のバランスを合わせることも重要です。短すぎる払い込み期間は毎月の負担を大きくし、長すぎる補償期間は物価上昇によって実質価値を低下させる可能性があるという点を考慮しなければなりません。
注意事項および保険管理の正しい方法
保険に加入した後は、管理がより重要です。人生の変化に伴い、必要な補償が変わるためです。結婚、出産、転職、引退など、ライフサイクルの変化があるたびに既存の保険を見直さなければなりません。特に健康状態に変化が生じた場合は、補償範囲を調整したり、追加加入を検討する必要があります。保険は一度加入して忘れてしまう商品ではなく、定期的にアップデートすべき資産管理ツールです。例えば、子供が独立したり扶養家族が減ったりすれば、死亡補償の必要性は低くなり、老後に備えるための医療補償の必要性は高まる可能性があります。このような変化を反映させないと、不必要な保険料を払い続ける結果を招きます。
また、保険料の払い込みを中断しないことが最も重要です。払い込みの中断は保険の効力喪失につながり、これは補償の空白を意味します。もし経済的な困難で保険料の払い込みが難しい場合は、保険会社が提供する払い込み猶予制度や減額完納制度などを積極的に活用し、補償を維持できる方法を探さなければなりません。最後に、保険に関連する不確かな情報や誇大広告に惑わされないよう注意してください。すべての保険契約は、公式ホームページや正規代理店を通じて行うのが安全です。
保険を単なる費用と考えると惜しく感じられるかもしれませんが、未来の不確実性を排除する投資と認識すれば、より賢明な選択ができます。AIG損害保険を含め、どの保険会社を選択するにせよ、本人が加入した商品の補償内容を完璧に熟知することが最も強力な防御策です。専門家の助けが必要な場合は、公認の財務相談士や保険専門家と相談し、客観的な助言を求めるのも良い方法です。保険は結局、自分自身と家族のための最小限の安全装置であることを忘れないでください。保険管理は単に商品を選択する行為で終わるものではなく、加入後の継続的なモニタリングと環境変化に応じた能動的な調整が伴ってこそ、真の意味でのリスク管理が完成します。
よくある質問
AIG損害保険の商品に加入する際、何を一番先に確認すべきですか?
まず確認すべき点は、本人の現在の財務状態と健康情報です。その後、加入しようとする商品の補償範囲、免責事項、保険金支払い手順を約款を通じて細かく確認することをお勧めします。
複数の保険に加入する方が有利ですか?
無条件に複数の保険に加入する方が有利とは限りません。補償が重複すると保険料が無駄になる可能性があるため、既存の保険を全体的に分析し、不足している部分だけを補完する戦略が必要です。
保険金請求時に最も重要なことは何ですか?
事故発生直後に事実関係を明確に記録し、必要な証拠書類を漏れなく準備することです。保険会社の補償手順に従って迅速に受け付けることが重要です。
保険料が負担になる場合はどうすればよいですか?
保険解約よりも、払い込み猶予、減額完納など補償を維持できる制度を活用することをお勧めします。保険会社と相談し、本人の状況に合わせた最善の方法を探すことを推奨します。
保険会社の経営状態はどこで確認できますか?
金融監督院の保険会社公示資料を通じて、支払い余力比率などの経営状態を確認できます。