Khi bạn cần tiền gấp trong tình trạng không có hoạt động kinh tế, khoản vay cho người không có thu nhập là điều đầu tiên bạn nghĩ đến. Tuy nhiên, việc không có thu nhập cũng có nghĩa là khó chứng minh khả năng trả nợ đối với các tổ chức tài chính. Do đó, thay vì đăng ký một cách mù quáng, quá trình chẩn đoán tình hình của bản thân một cách tỉnh táo và xem xét con đường nào an toàn nhất là điều cần thiết. Hướng dẫn này đề cập chi tiết về danh sách kiểm tra thực tế cần cân nhắc trước khi đăng ký vay và những điều cần lưu ý khi giao dịch tài chính.
Vay cho người không có thu nhập, 3 danh sách kiểm tra cần xem xét kỹ trước khi đăng ký

Trước khi tìm hiểu sâu về các sản phẩm tài chính, bạn cần tự kiểm tra ba điều sau đây. Những tiêu chuẩn này giúp tăng khả năng được phê duyệt và ngăn chặn việc giảm điểm tín dụng không cần thiết.
- Mức điểm tín dụng hiện tại: Điểm tín dụng là nền tảng của khoản vay. Hãy kiểm tra điểm số hiện tại của bạn trước tại NICE, KCB, v.v. Không chỉ điểm số, mà mô hình sử dụng thẻ tín dụng, lịch sử vay nợ trong quá khứ cũng tác động phức tạp nên cần quản lý định kỳ.
- Tình trạng các khoản vay hiện có: Nếu đã có khoản vay, bạn cần nắm rõ tổng quy mô nợ. Ngoài quy định về tỷ lệ trả nợ trên thu nhập (DSR), trong tình trạng không có thu nhập hàng tháng, ngay cả một khoản nợ nhỏ cũng có thể trở thành gánh nặng lớn.
- Lịch sử quá hạn: Nếu có lịch sử quá hạn dù là ngắn hạn, việc vay vốn tại các tổ chức tài chính sẽ trở nên rất khó khăn. Quá hạn không chỉ là lý do bị từ chối vay mà còn gây bất lợi cho các giao dịch tài chính trong tương lai.
Nếu có vấn đề với bất kỳ mục nào ở trên, việc bắt đầu quản lý điểm tín dụng sẽ có lợi hơn về lâu dài thay vì nộp đơn ngay cho tổ chức tài chính. Bởi vì nếu đăng ký bừa bãi và bị từ chối, 'lịch sử từ chối vay' sẽ còn lại và ảnh hưởng tiêu cực đến các giao dịch tài chính khác sau này. Đặc biệt, nên tránh việc lặp lại tra cứu ở nhiều nơi trong thời gian ngắn. Vì lịch sử tra cứu khoản vay được chia sẻ trong mạng lưới nội bộ của các tổ chức tài chính, nếu xảy ra việc tra cứu đa kênh trong thời gian ngắn, tổ chức tài chính có thể đánh giá tình hình tài chính của người đăng ký đang cấp bách và tăng tỷ lệ từ chối thẩm định.
Đặc điểm và sự khác biệt của các sản phẩm cho người không có thu nhập theo tổ chức tài chính
Khoản vay cho người không có thu nhập được chia thành tổ chức tài chính cấp 1, cấp 2 và các công ty cho vay khác. Mỗi tổ chức có tiêu chuẩn đánh giá khả năng trả nợ khác nhau.
Tổ chức tài chính cấp 1 thường có hình thức 'vay tiền dự phòng' ước tính khả năng trả nợ dựa trên lịch sử thanh toán cước điện thoại hoặc thực tế sử dụng thẻ tín dụng. Hầu hết các khoản vay này là khoản nhỏ, có ưu điểm là lãi suất tương đối thấp và ít ảnh hưởng đến điểm tín dụng. Ngược lại, các tổ chức cấp 2 trở xuống có thể có ngưỡng phê duyệt thấp hơn nhưng khả năng lãi suất được ấn định rất cao là rất lớn.
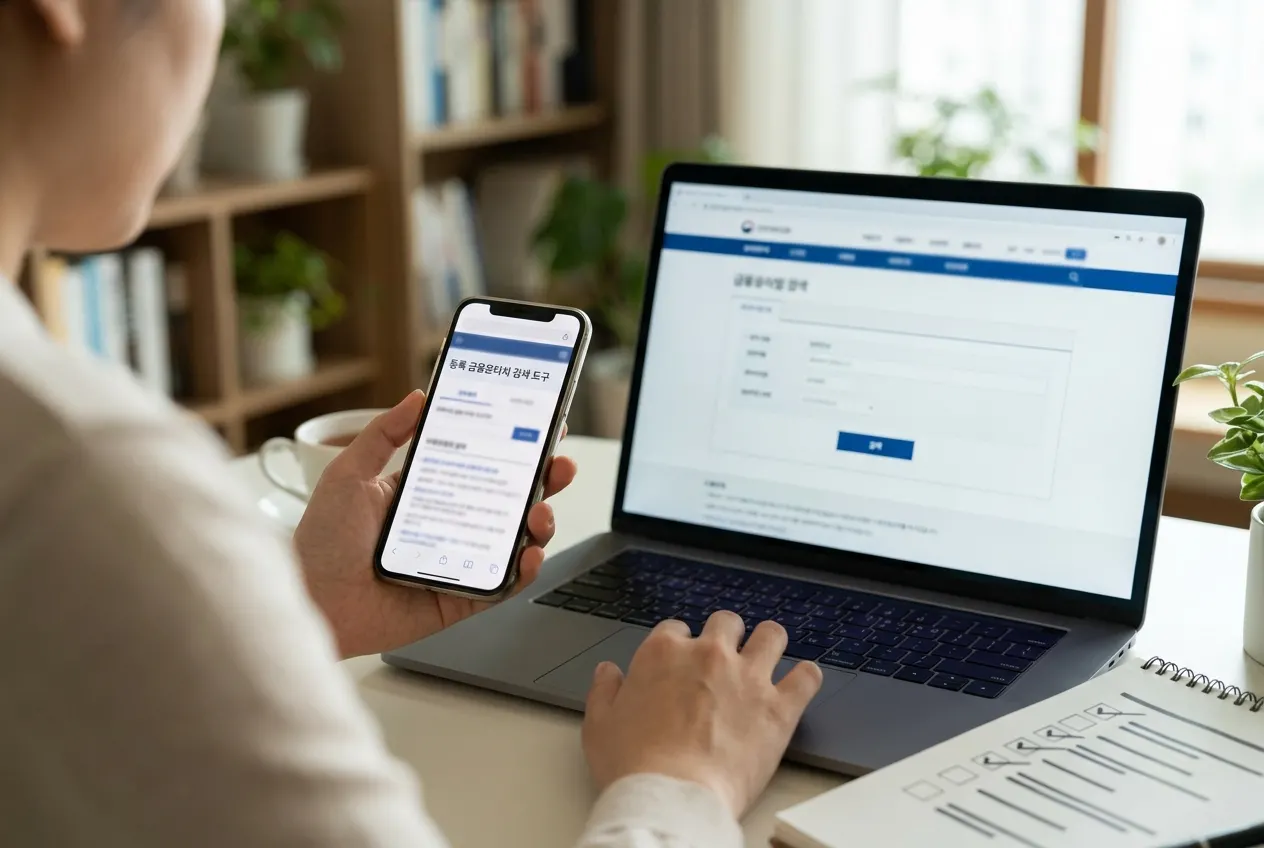
Điều quan trọng ở đây là cần cảnh giác với những quảng cáo kiểu 'ai cũng có thể vay'. Bạn phải kiểm tra xem họ có tuân thủ lãi suất tối đa theo pháp luật hay không và có phải là công ty tài chính đã đăng ký chính thức hay không. Để giao dịch an toàn, bạn nên tạo thói quen tra cứu tình trạng đăng ký trên trang web 'Fine' của Cơ quan Giám sát Tài chính. Các công ty không đăng ký rất có khả năng là tín dụng đen bất hợp pháp, trong trường hợp này rất khó để được bảo vệ bởi pháp luật. Đặc biệt, tuyệt đối không được hưởng ứng nếu được đề nghị 'vay theo hình thức thao túng'. Hành vi làm giả giấy tờ hoặc tạo hồ sơ giả có thể bị đăng ký là người gây rối trật tự tài chính và bị chặn mọi giao dịch tài chính trong nhiều năm tới.
Tiêu chuẩn lựa chọn: Tìm sản phẩm phù hợp với bản thân
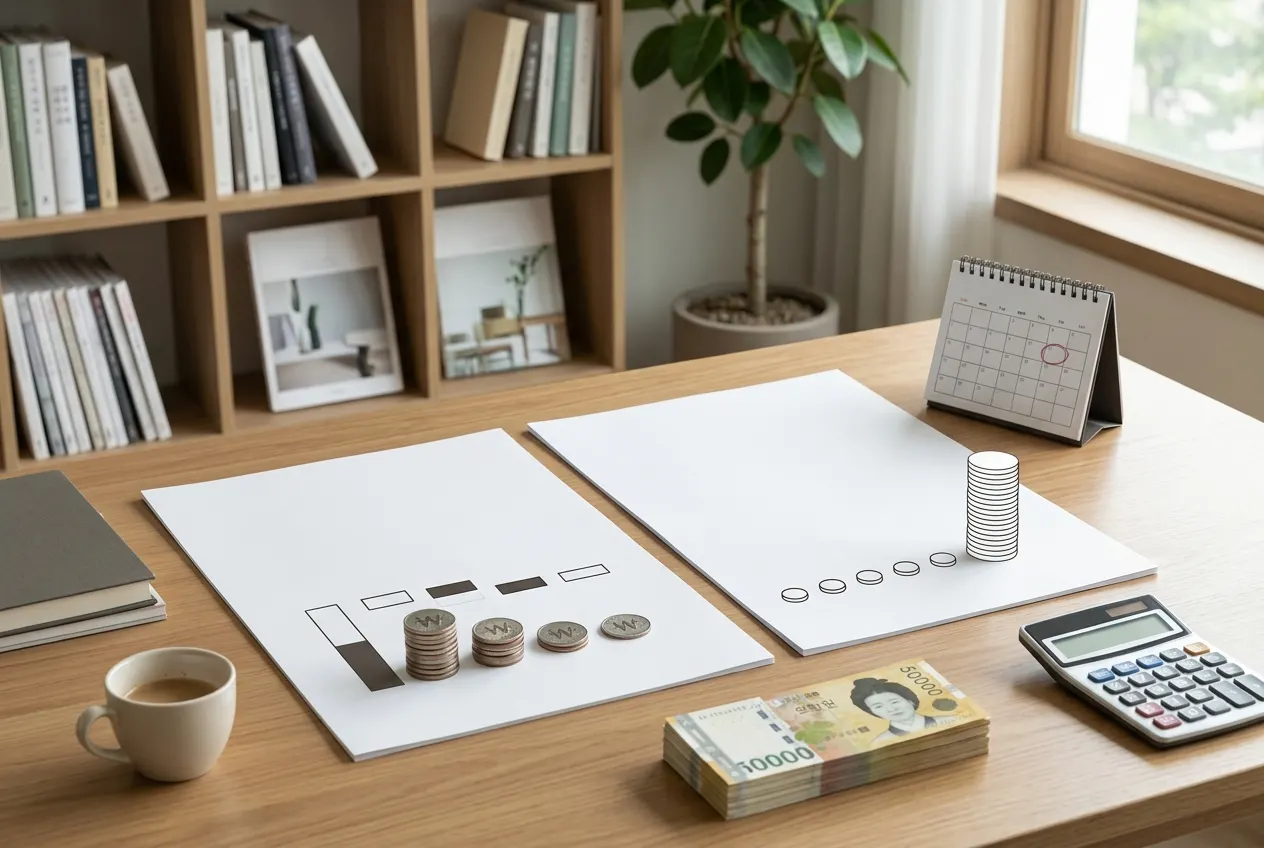
Tiêu chuẩn cần cân nhắc đầu tiên khi chọn vay cho người không có thu nhập là 'lãi suất' và 'phương thức trả nợ'. Không chỉ xem xét việc có được phê duyệt hay không, bạn cần tính toán chính xác số tiền lãi phải trả. Tùy thuộc vào việc trả nợ gốc và lãi đều đặn hay trả nợ gốc một lần khi đáo hạn mà số tiền gánh nặng hàng tháng sẽ khác nhau. Trả nợ gốc và lãi đều đặn có ưu điểm là số dư nợ giảm dần vì trả cả gốc và lãi hàng tháng, nhưng gánh nặng ban đầu có thể lớn. Ngược lại, trả nợ gốc một lần khi đáo hạn chỉ phải trả lãi hàng tháng nên chi phí hàng tháng trước mắt ít hơn, nhưng nếu không chuẩn bị được số tiền lớn tại thời điểm đáo hạn thì rủi ro quá hạn sẽ tăng cao. Ngoài ra, nên kiểm tra xem có phí trả nợ trước hạn hay không để kiểm tra xem đó có phải là môi trường có thể trả nợ nhanh chóng khi có tiền nhàn rỗi hay không.
Lưu ý khi chuẩn bị thủ tục đăng ký và giấy tờ

Hầu hết các khoản vay dự phòng cho người không có thu nhập đều được thực hiện không gặp mặt qua ứng dụng di động. Thường không cần nộp giấy tờ riêng biệt hoặc giấy tờ được nộp tự động thông qua công nghệ quét dữ liệu. Điều cần lưu ý lúc này là sự đồng ý cung cấp thông tin cá nhân. Khi cung cấp thông tin của mình, hãy kiểm tra kỹ xem những mục nào được bao gồm. Đặc biệt, để không trở thành mục tiêu của lừa đảo qua điện thoại (voice phishing) hoặc các công ty môi giới vay bất hợp pháp, bạn chỉ nên truy cập thông qua ứng dụng chính thức hoặc trang web chính thức. Nguyên tắc là tuyệt đối không nhấp vào các liên kết gửi qua tin nhắn hoặc ứng dụng nhắn tin cá nhân. Nếu trong quá trình xác thực danh tính, họ yêu cầu cài đặt ứng dụng hoặc yêu cầu mật khẩu tài khoản ngân hàng, đó là lừa đảo 100% nên phải dừng ngay lập tức.
Khi vay không gặp mặt, bạn phải sử dụng môi trường mạng hoặc Wi-Fi được bảo mật, và nên hạn chế giao dịch tài chính qua Wi-Fi công cộng ở nơi công cộng. Ngoài ra, hãy kiểm tra lại xem thông tin nhập vào trong quá trình đăng ký vay có chính xác hay không. Việc nhập thông tin sai là nguyên nhân gây chậm trễ thẩm định hoặc bị từ chối, và có khả năng bị hiểu lầm là ghi sai sự thật ngoài ý muốn.
Quản lý và chiến lược trả nợ sau khi thực hiện khoản vay
Quan trọng hơn việc vay tiền là việc trả nợ. Vì không có thu nhập định kỳ trong tình trạng không có việc làm, nếu không giữ đúng ngày thanh toán lãi, lãi quá hạn sẽ phát sinh và điểm tín dụng sẽ giảm mạnh. Do đó, trước khi vay, kế hoạch 'sẽ trả nợ như thế nào' phải được lập ra trước.
- Tuân thủ ngày thanh toán lãi: Hãy tận dụng thanh toán tự động để ngăn chặn việc chậm trễ. Chỉ cần quá ngày thanh toán lãi một ngày cũng có thể để lại lịch sử quá hạn. Nên tạo thói quen hoàn tất thanh toán trước ngày đến hạn 1~2 ngày.
- Kiểm tra phí trả nợ trước hạn: Cần kiểm tra xem có thể trả nợ ngay khi có tiền nhàn rỗi hay không và có phí hay không. Sản phẩm không có phí sẽ có lợi hơn, đây là chìa khóa để giảm tổng chi phí lãi vay.
- Hạn chế vay thêm: Việc 'vay xoay vòng' để giải quyết khó khăn trước mắt cuối cùng là con đường dẫn đến phá sản. Vay thêm là yếu tố làm tăng gánh nặng lãi suất của khoản vay hiện có và làm giảm điểm tín dụng.
Chìa khóa của chiến lược trả nợ là đặt ra 'thứ tự ưu tiên'. Trả nợ các khoản vay có lãi suất cao trước là có lợi về mặt kinh tế. Ngoài ra, nếu chuẩn bị được quỹ dự phòng thông qua thói quen tiết kiệm dù là số tiền nhỏ hàng tháng, bạn có thể giảm tỷ lệ phụ thuộc vào khoản vay khi có nhu cầu vốn đột xuất. Nếu gặp tình huống khó trả nợ, thay vì giấu giếm, việc liên hệ ngay với tổ chức tài chính đó để hỏi về khả năng hoãn trả nợ hoặc tư vấn điều chỉnh là cách tốt nhất để ngăn chặn lịch sử quá hạn.
Lời khuyên của chuyên gia tài chính: Nên tránh vay nợ quá mức
Tài chính là một công cụ. Nếu sử dụng đúng cách, nó trở thành phương tiện vượt qua khủng hoảng, nhưng nếu sử dụng sai cách, nó trở thành gông cùm phá hủy cuộc sống. Đặc biệt trong tình trạng không có thu nhập, vì thu nhập không chắc chắn, nên tránh vay nợ trừ khi thực sự cần thiết. Chúng tôi khuyến khích bạn tìm kiếm các chế độ hỗ trợ tài chính cho người dân hoặc các phúc lợi do chính phủ hỗ trợ trước. Khoản vay hỗ trợ của chính phủ thường có lãi suất thấp hơn và điều kiện trả nợ linh hoạt hơn so với các sản phẩm tài chính thông thường. Hãy chắc chắn kiểm tra xem có các sản phẩm tài chính chính sách dành cho giới trẻ hoặc phân khúc thu nhập cụ thể như 'Sunshine Loan Youth' thông qua Cơ quan Xúc tiến Tài chính Dân sinh, v.v.
Cuối cùng, hãy nhớ rằng vay nợ là việc tiêu trước thu nhập tương lai của bản thân. Hành vi lấy bản thân trong tương lai làm vật thế chấp để giải quyết khó khăn hiện tại cần phải rất thận trọng. Trước khi thực hiện khoản vay, hãy tự hỏi xem số tiền này thực sự dành cho tiêu dùng thiết yếu hay cho tiêu dùng quá mức. Thông tin liên quan đến tài chính có thể có kết quả khác nhau tùy thuộc vào tình hình cá nhân. Bài viết này chỉ cung cấp thông tin chung, trước khi thực hiện vay thực tế, hãy luôn tham khảo ý kiến của nhân viên tư vấn tài chính hoặc chuyên gia liên quan để đưa ra lựa chọn tốt nhất phù hợp với tình hình của bạn. Đừng quên rằng vay cho người không có thu nhập chỉ là giải pháp tạm thời và cần phải song hành với kế hoạch tự chủ kinh tế căn bản.
Câu hỏi thường gặp
Người không có thu nhập có thể vay tại tổ chức tài chính cấp 1 không?
Có, có thể. Thường có nhiều trường hợp cung cấp khoản vay nhỏ dưới tên gọi vay dự phòng bằng cách tận dụng lịch sử sử dụng nhà mạng viễn thông.
Lịch sử từ chối vay có ảnh hưởng đến điểm tín dụng không?
Tra cứu đơn thuần không ảnh hưởng, nhưng nếu lặp lại việc đăng ký vay tại nhiều tổ chức tài chính trong thời gian ngắn có thể ảnh hưởng tiêu cực đến điểm tín dụng.
Làm thế nào để tránh các công ty cho vay bất hợp pháp?
Nên tra cứu trước xem công ty đó có phải là công ty tài chính đã đăng ký chính thức trên trang web chính thức 'Fine' của Cơ quan Giám sát Tài chính hay không, và không nên hưởng ứng các lời mời chào vay qua tin nhắn.
Hạn mức vay cho người không có thu nhập thường là bao nhiêu?
Mặc dù khác nhau tùy theo tổ chức tài chính, nhưng thông thường đối với khoản vay dự phòng nhỏ, hạn mức thường rơi vào khoảng 3 triệu Won.
Nếu quá hạn thì sẽ như thế nào?
Khi quá hạn, lãi quá hạn sẽ phát sinh và điểm tín dụng sẽ giảm, dẫn đến việc bị bất lợi trong mọi giao dịch tài chính sau này.