経済活動をしていない状況で急に資金が必要になったとき、真っ先に思い浮かぶのが無職者ローンです。しかし、所得がないということは、金融機関の立場からすれば返済能力を証明しにくいことを意味します。したがって、むやみに申し込むのではなく、自分の状況を冷静に診断し、どの経路が最も安全かを見極めるプロセスが不可欠です。本ガイドでは、ローン申し込み前に考慮すべき実質的なチェックリストと、金融取引時に注意すべき事項を詳しく解説します。
無職者ローン、申し込み前に必ず点検すべき3つのチェックリスト

本格的に金融商品を調べる前に、自分自身で次の3つの事項を点検してみる必要があります。これらの基準は承認の可能性を高め、不必要な信用スコアの低下を防ぐのに役立ちます。
- 現在の信用スコア水準:信用スコアはローンの基本です。ナイス評価情報やKCBなどで、自分の現在のスコアをまず確認してください。スコアだけでなく、クレジットカードの利用パターン、過去のローン履歴などが複合的に作用するため、定期的な管理が必要です。
- 既存ローンの保有状況:すでにローンがある場合は、負債総額を把握しなければなりません。総負債元利金返済比率(DSR)規制とは別に、本人の月間所得が発生しない状況では、小さな負債でも大きな負担になり得ます。
- 延滞記録の有無:短期延滞であっても記録があれば、金融機関でのローンは非常に難しくなる可能性があります。延滞は単なるローン拒絶の理由を超え、今後の金融取引全般にわたって不利益をもたらします。
上記項目のうち一つでも問題がある場合は、金融機関にすぐに申し込みを入れるより、信用スコアの管理から始めることが長期的には有利です。むやみに申し込んで拒絶されると「ローン拒絶履歴」が残り、今後の他の金融取引に悪影響を及ぼす可能性があるからです。特に短い期間内に複数の場所で照会を繰り返すことは避けるべきです。ローン照会記録は金融機関の内部ネットワークで共有されるため、短期間に多重照会が発生すると、金融機関は申請者の資金状況が逼迫していると判断し、審査拒絶率を高める可能性があります。
金融機関別無職者向け商品の特徴と違い
無職者ローンは大きく第1金融圏(銀行)、第2金融圏(カード会社・キャッシング等)、そしてそれ以外の貸金業者に分けられます。各機関は返済能力の判断基準が異なります。
第1金融圏は主に携帯電話の通信料金の納付履歴やクレジットカードの利用実績などを基に返済能力を推定する「非常金ローン」の形態が多いです。これは少額である場合がほとんどで、金利が比較的低く、信用スコアに与える影響が少ないという利点があります。一方、第2金融圏以下の機関は承認のハードルが低い可能性がありますが、金利がかなり高く設定される可能性が高いです。
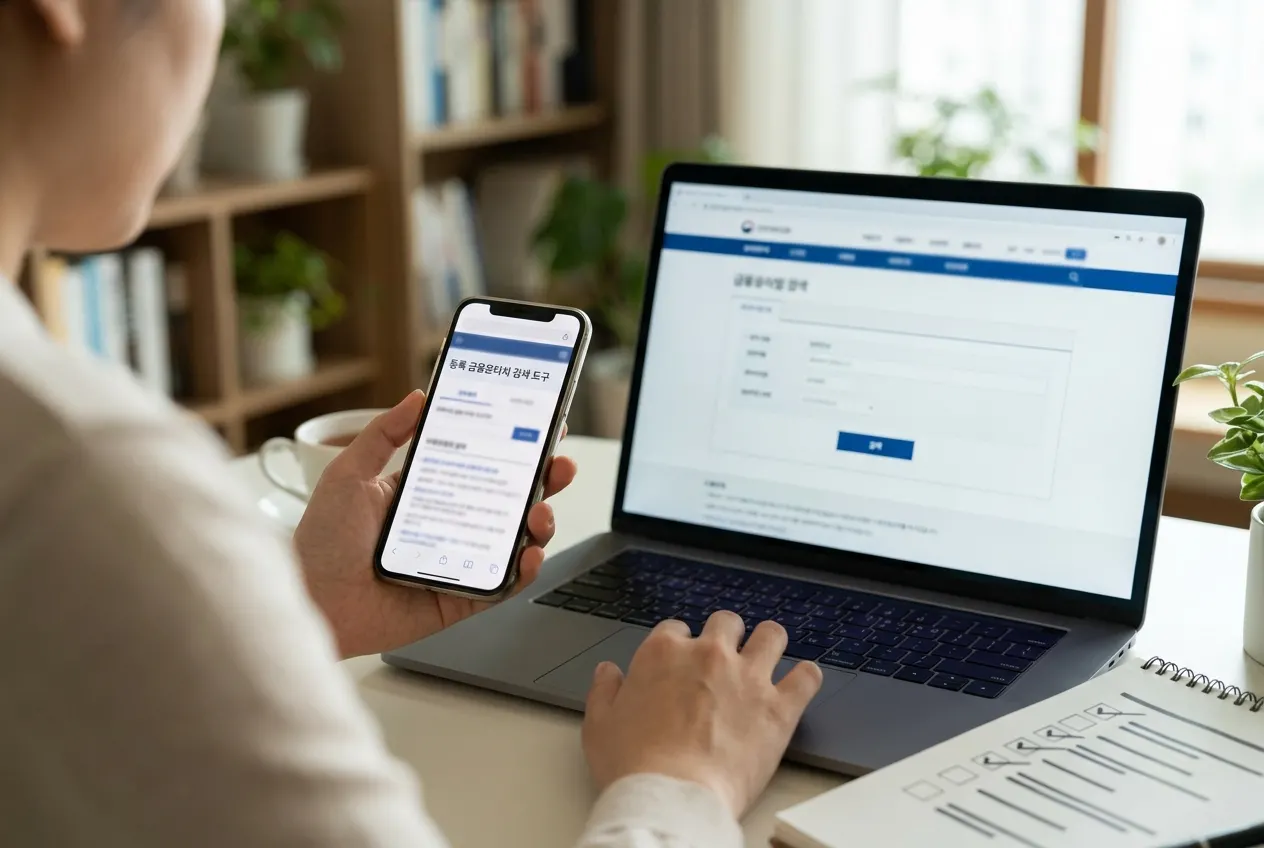
ここで重要なのは、「誰でも可能」といった広告に注意すべきという点です。法定最高金利を遵守しているか、正式に登録された金融会社であるかを必ず確認しなければなりません。安全な取引のために、金融監督院の「ファイン(FINE)」サイトで登録の有無を照会する習慣をつけるのが良いでしょう。登録されていない業者は違法な闇金融である可能性が非常に高く、この場合、法的保護を受けることが困難です。特に「作業ローン(書類偽造等)」を提案される場合は、絶対に応じないでください。書類を操作したり虚偽の経歴を作ったりする行為は、金融秩序攪乱者として登録され、今後数年間すべての金融取引が遮断される可能性があります。
選択基準:自分に合った商品を探す
無職者ローンを選択する際に最も先に考慮すべき基準は「金利」と「返済方式」です。単に承認されるかどうかだけでなく、自分が支払うべき利子がいくらなのかを正確に計算しなければなりません。元利金均等返済なのか、満期一括返済なのかによって月々の負担額が変わります。元利金均等返済は毎月元金と利子を一緒に返済していくため、ローン残高が減るという利点がありますが、初期負担が大きくなる可能性があります。一方、満期一括返済は毎月利子のみを負担し、満期に元金を返済するため、当面の月々の支出は少ないですが、満期時点でまとまった資金を用意できないと延滞リスクが高まります。また、中途返済手数料があるかを確認し、余裕資金ができたときに早く返済できる環境かチェックすることをお勧めします。
申し込み手続きと書類準備時の注意事項

ほとんどの無職者向け非常金ローンは、モバイルアプリを通じて非対面で行われます。別途の書類提出がないか、スクレイピング技術を通じて自動的に書類が提出される場合が多いです。この際、注意すべき点は個人情報提供への同意です。自分の情報を提供する際は、どの項目が含まれるのかを細かく確認してください。特にボイスフィッシングや違法ローン仲介業者のターゲットにならないよう、公式アプリや公式ホームページを通じてのみアクセスしなければなりません。私設メッセンジャーやメールで送られてくるリンクは絶対にクリックしないのが原則です。本人認証の過程でアプリのインストールを誘導したり、通帳の暗証番号を要求したりする場合は100%詐欺ですので、直ちに中断してください。
非対面ローン利用時は、必ずセキュリティが確保されたWi-Fiやネットワーク環境を利用しなければならず、公共の場での公衆Wi-Fiを通じた金融取引は控えるのが賢明です。また、ローン申し込み過程で入力する情報が正確か再確認してください。誤った情報の入力は審査の遅延や否決の原因となり、意図せず虚偽事実の記載と誤解される余地があります。
ローン実行後の管理と返済戦略
ローンを借りることよりも重要なのは返済です。無職の状態では定期的な所得がないため、利子の支払日を守れなければ延滞利子が発生し、信用スコアが急激に下がります。したがって、ローンを借りる前に「どうやって返済するのか」という計画が先に立っていなければなりません。
- 利子支払日の厳守:自動引き落としを活用して未納を防いでください。利子支払日を1日でも過ぎると延滞記録が残る可能性があります。可能な限り支払日より1〜2日前に振込を完了させる習慣をつけるのが良いでしょう。
- 中途返済手数料の確認:余裕資金ができたときにすぐに返済できるか、手数料はないかを確認しなければなりません。手数料がない商品が有利であり、これは総利子費用を削減する核心です。
- 追加ローンの自制:急場をしのぐために別のローンを借りる「自転車操業」は、結局破産への近道です。追加ローンは既存ローンの金利負担を増大させ、信用スコアを低下させる要因になります。
返済戦略の核心は「優先順位」を決めることです。金利が高いローンを先に返済するのが経済的に得です。また、毎月少額でも貯蓄する習慣を通じて非常金を用意しておけば、急な資金需要時にローンに依存する割合を減らすことができます。もし返済が難しい状況に陥った場合は、むやみに隠すのではなく、直ちに該当金融機関に連絡して返済猶予の可能性や調整相談を受けることが、延滞記録を防ぐ最善の方法です。
金融専門家のアドバイス:無理なローンは避けるべきです
金融はツールです。適切に使用すれば危機を乗り越える手段になりますが、誤って使用すれば人生を崩す足かせになります。特に無職の状態では所得が不確実なため、本当に必要な場合でなければローンを控えることをお勧めします。政府が支援する庶民金融支援制度や福祉特典などを先に探してみることを推奨します。政府支援ローンは一般の金融商品より金利が低く、返済条件が柔軟な場合が多いです。「ハッサルロン・ユース」のように、若年層や特定の所得区間のための政策金融商品があるか、庶民金融振興院などを通じて必ず確認してみてください。
最後に、ローンは本人の未来の所得を前借りすることであることを忘れてはなりません。現在の困難を解決するために未来の自分を担保に入れる行為は、非常に慎重に行うべきです。ローン実行前、このお金が本当に必須の消費のためのものなのか、それとも過度な消費のためのものなのか、自問してみてください。金融関連情報は個人の状況によって結果が異なる場合があります。この文章は一般的な情報を提供するだけであり、実際のローン実行前には必ず金融機関の相談員や関連専門家と相談し、自分の状況に合った最善の選択をしてください。無職者ローンは一時的な解決策に過ぎず、根本的な経済的自立のための計画が並行されなければならないことを忘れないでください。
よくある質問
無職でも第1金融圏のローンは可能ですか?
はい、可能です。主に非常金ローンという名前で、通信会社の利用実績などを活用して少額ローンを提供するケースが多いです。
ローン拒絶履歴は信用スコアに影響しますか?
単純な照会は影響ありませんが、短期間に複数の金融機関にローン申し込みを繰り返すと、信用スコアに悪影響を与える可能性があります。
違法ローン業者を避けるにはどうすればよいですか?
金融監督院の公式ホームページ「ファイン」で、その業者が正式に登録された金融会社かどうかをまず照会し、メールで送られてくるローン勧誘には応じないのが良いでしょう。
無職者ローンの限度額は通常いくらですか?
金融機関ごとに異なりますが、一般的に少額非常金ローンの場合、300万ウォン前後であることが最も多いです。
延滞するとどうなりますか?
延滞時には延滞利子が発生し、信用スコアが下落して今後のすべての金融取引で不利益を受ける可能性があります。